Dernière mise à jour : octobre 2026 · Temps de lecture : 13 minutes Imaginons que vous ayez acheté deux bitcoins en 2021 à 60.000 euros pièce, soit 120.000 euros au total. Au 31 décembre 2025, la date de référence de la nouvelle taxe sur les plus-values, le BTC vaut 38.000 euros…
Dernière mise à jour : octobre 2026 · Temps de lecture : 13 minutes
Imaginons que vous ayez acheté deux bitcoins en 2021 à 60.000 euros pièce, soit 120.000 euros au total. Au 31 décembre 2025, la date de référence de la nouvelle taxe sur les plus-values, le BTC vaut 38.000 euros. Votre portefeuille vaut alors 76.000 euros sur le papier, alors que vous avez payé 120.000 euros. Cette différence de 44.000 euros est une moins-value latente. Elle n'est pas réalisée, mais elle pèse dans votre calcul.
La loi du 6 avril 2026 prévoit une exception pour une telle situation. Sous des conditions strictes, vous pouvez choisir, lors de la vente, votre valeur d'acquisition réelle comme base, plutôt que la valeur au 31/12/2025. Cela réduit votre plus-value imposable, mais uniquement si vous vendez avant le 31 décembre 2030. Ensuite, ce choix disparaît.
Ce guide explique précisément comment fonctionne cette fenêtre d'imputation, quel est son ancrage légal, et illustre par trois exemples chiffrés ce qu'un investisseur crypto typique peut en retirer.
Qu'est-ce qu'une moins-value latente exactement ?
La taxe sur les plus-values belge applique depuis le 1er janvier 2026 un step-up de la valeur d'acquisition pour les crypto que vous déteniez déjà avant 2026 : la valeur de marché au 31 décembre 2025 (la date de référence) devient votre valeur d'acquisition par défaut. Ainsi, seule la plus-value réalisée après cette date est imposée à 10%.
Mais que se passe-t-il si votre prix d'achat réel est supérieur à cette valeur à la date de référence ? Il y a alors une moins-value latente dans votre position : le montant que représente votre perte sur le papier à la date de référence, à savoir (prix d'achat moins valeur au snapshot) × quantité.
On parle de moins-value latente parce qu'elle ne devient visible qu'au moment de la réalisation (vente, swap, paiement). Jusque-là, elle n'existe que sur le papier.
Ancrage légal : art. 102 §4 CIR 92
L'exception est réglée par l'article 102 §4 CIR 92, introduit par la loi du 6 avril 2026 introduisant un impôt sur les plus-values sur les actifs financiers (DOC 56 1244/001, publiée au Moniteur belge du 21 avril 2026). Le passage pertinent :
"Dans ce cas, par dérogation au paragraphe 1er, alinéa 4, la plus-value est calculée sur la base de la valeur d'acquisition moyenne par actif financier détenu par le contribuable ou son auteur avant le 31 décembre 2025."
En langage courant : à la demande du contribuable ("à la demande du contribuable"), la valeur d'acquisition moyenne réelle peut être utilisée à la place de la valeur moyenne au snapshot, par actif financier. Il ne s'agit pas d'une imputation automatique, mais d'un choix par actif que vous faites explicitement.
L'échéance de 5 ans : 31 décembre 2030
Le législateur a délimité ce choix dans le temps. La dernière phrase de l'art. 102 §4 prévoit que le choix n'est possible que pour les réalisations intervenant au plus tard le 31 décembre 2030. À partir du 1er janvier 2031, l'exception disparaît et la valeur au snapshot du 31/12/2025 est obligatoire pour ce qu'il reste de votre stock d'avant 2026.
En résumé :
| Date de vente | Quelle base | Choix possible ? |
|---|---|---|
| avant le 1er janvier 2026 | ancien régime (pas de taxe sur les plus-values en cas de gestion normale) | s.o. |
| 2026 à 2030 | snapshot 31/12/2025 (par défaut) ou valeur d'acquisition réelle (option) | oui, par actif |
| à partir du 1er janvier 2031 | snapshot 31/12/2025 obligatoire | non |
Ces cinq ans n'ont pas été choisis au hasard : le point d'ancrage légal est le délai ordinaire d'investigation du fisc. Le législateur a fait coïncider la période de choix avec celle pendant laquelle le contribuable supporte encore la charge de la preuve de l'achat initial.
Comment calculer l'option (moyenne pondérée par actif)
Deux points à retenir : l'option se fait par actif (par token, pas par lot), et elle repose sur une moyenne pondérée (valeur d'acquisition moyenne, pas FIFO).
Concrètement, pour un actif :
- Additionnez les prix d'achat de tous les lots d'avant 2026 que vous déteniez encore au 31/12/2025 (en EUR, hors ventes intervenues entre l'achat et la date de référence)
- Divisez par la quantité d'avant 2026 que vous déteniez au 31/12/2025
- Résultat = votre moyenne pondérée choisie pour cet actif
- En cas de vente de 2026 à 2030 : plus-value = prix de vente − (moyenne pondérée choisie × quantité vendue)
Sans choix, la règle ordinaire de l'art. 102 §1, alinéa 4 CIR 92 s'applique : FIFO (premier entré, premier sorti), ce que vous avez acheté en premier est censé être vendu en premier. Votre stock d'avant 2026 reçoit alors un seul prix, la valeur au 31/12/2025, et est vendu comme premier bloc. À l'intérieur de ce bloc, l'ordre n'a donc aucune importance. Vous n'utilisez la moyenne pondérée de vos prix d'achat réels que si vous activez le choix du §4 : la plus-value est alors calculée, "par dérogation" à cette règle FIFO, sur la valeur d'acquisition moyenne "par actif financier".
Important : pas de moins-value déductible issue de l'option
La loi contient une garantie anti-perte importante. L'art. 102 §4, alinéa 4 parle de "la différence positive" : l'option peut réduire une plus-value, mais ne peut pas créer de moins-value déductible. En pratique, cela donne trois cas :
- Prix de vente supérieur à votre moyenne pondérée choisie : la plus-value est calculée sur votre valeur d'acquisition moyenne réelle.
- Prix de vente compris entre la valeur au 31/12/2025 et votre moyenne pondérée choisie : la plus-value devient nulle. Vous ne payez rien, mais vous n'obtenez pas non plus de moins-value déductible.
- Prix de vente inférieur à la valeur au 31/12/2025 : l'option ne joue pas. Votre moins-value est calculée par rapport à la valeur au 31/12/2025, comme sans choix.
La logique : les pertes sur le papier d'avant 2026 ne doivent pas apparaître via l'option comme de nouvelles pertes fiscales. Le législateur a voulu uniquement permettre un calcul plus juste des gains postérieurs à 2026, pas rendre déductibles pour la première fois d'anciennes pertes.
Trois exemples chiffrés
Les cours dans l'introduction et dans ces exemples sont fictifs et choisis pour faciliter le calcul. Les captures d'écran plus bas montrent les valeurs réelles au 31/12/2025.
Exemple 1 : petite moins-value latente, vente en 2027
Robin a acheté 1 BTC en mars 2021 à 50.000 euros. Au 31/12/2025, le BTC vaut 38.000 euros. Moins-value latente = (50.000 − 38.000) = 12.000 euros. En juin 2027, Robin vend son BTC pour 60.000 euros.
| Méthode | Base | Vente | Plus-value | Taxe (10%) |
|---|---|---|---|---|
| Par défaut (snapshot) | 38.000 EUR | 60.000 EUR | 22.000 EUR | 2.200 EUR |
| Option (achat réel) | 50.000 EUR | 60.000 EUR | 10.000 EUR | 1.000 EUR |
Avantage de l'option : 1.200 euros d'impôt en moins. Robin doit en faire la demande par actif et conserver la facture d'achat (export Bitvavo de 2021) comme preuve.
Exemple 2 : plusieurs lots, vente partielle en 2029
Iman a acheté de l'ETH en quatre tranches en 2021 et 2022. Au 31/12/2025, il détient 10 ETH.
| Date d'achat | Quantité | Prix d'achat/ETH | Total |
|---|---|---|---|
| janv. 2021 | 3 ETH | 1.500 EUR | 4.500 EUR |
| mai 2021 | 2 ETH | 3.200 EUR | 6.400 EUR |
| nov. 2021 | 2 ETH | 4.000 EUR | 8.000 EUR |
| juil. 2022 | 3 ETH | 1.800 EUR | 5.400 EUR |
| Total avant 2026 | 10 ETH | - | 24.300 EUR |
Moyenne pondérée choisie = 24.300 / 10 = 2.430 EUR par ETH.
Au 31/12/2025, l'ETH vaut 2.000 EUR, donc moyenne au snapshot = 2.000 EUR par ETH. La moins-value latente s'élève à 430 EUR par ETH, soit 4.300 EUR pour l'ensemble de la position.
En mars 2029, Iman vend 6 ETH à 3.500 EUR pièce (total 21.000 EUR).
| Méthode | Base (6 ETH) | Produit | Plus-value | Taxe (10%) |
|---|---|---|---|---|
| Par défaut (snapshot) | 12.000 EUR | 21.000 EUR | 9.000 EUR | 900 EUR |
| Option (achat réel) | 14.580 EUR | 21.000 EUR | 6.420 EUR | 642 EUR |
Avantage : 258 EUR. Pour les 4 ETH restants, l'option reste acquise tant qu'Iman les vend avant le 1er janvier 2031. Cumulée sur l'ensemble du stock d'avant 2026, la différence atteint 430 EUR par ETH réalisé.
Attention à l'exonération annuelle de 10.000 EUR prévue par la loi : la plus-value finalement imposable est encore réduite de cette exonération sur votre résultat crypto total.
Exemple 3 : vente en 2031, option expirée
Sara a acheté 2 SOL en 2022 à 150 EUR pièce. Au 31/12/2025, le SOL vaut 100 EUR. Elle vend en février 2031 à 350 EUR pièce.
| Méthode | Disponible ? | Base | Plus-value |
|---|---|---|---|
| Par défaut (snapshot) | obligatoire après 2030 | 200 EUR | 500 EUR |
| Option (achat réel) | expirée le 31/12/2030 | s.o. | s.o. |
Les 100 EUR de moins-value latente que Sara aurait pu imputer (50 EUR par SOL × 2) sont définitivement perdus à cause de la vente tardive. Cela illustre l'importance de la fenêtre d'imputation de 5 ans : si vous détenez des crypto qui valaient moins que leur prix d'achat avant 2026, mieux vaut planifier une stratégie de vente bien avant l'échéance du 31 décembre 2030.
Mécanique dans Tax-on-web
La taxe sur les plus-values crypto se déclare au cadre XIII (revenus divers) de Tax-on-web. La plus-value nette, après application de l'exonération annuelle et d'éventuelles options, se remplit sous la rubrique crypto spécifique que le SPF Finances active à partir de l'exercice d'imposition 2027 (revenus 2026).
Pour l'option elle-même, il n'existe aucun code distinct. Vous indiquez le montant net imposable après option et gardez le calcul sous-jacent à disposition comme preuve (factures d'achat, valorisation à la date de référence, calcul de la moyenne pondérée par actif). Le SPF peut vérifier jusqu'à 7 ans en arrière si l'option a été correctement appliquée.
Conseil pratique : documentez votre choix dans un tableur Excel ou via votre outil crypto, et conservez un PDF du snapshot de votre portefeuille au 31/12/2025 (la base du step-up). Voyez aussi notre guide sur la règle du step-up pour les crypto.
Comment activer le choix dans Cryptotax
Pour chaque actif que vous déteniez au 31/12/2025, Cryptotax calcule deux chiffres : la valeur à la date de référence (la valeur d'acquisition par défaut) et la moyenne pondérée de vos prix d'achat réels. Si cette moyenne est plus élevée, il y a une moins-value latente dans votre position et le choix peut réduire votre impôt.
Les captures d'écran ci-dessous proviennent d'un compte d'exemple avec un export Bitvavo : 5 ETH achetés entre 2021 et 2025 à 3.950 euros en moyenne, et 0,5 BTC acheté fin 2024 et en octobre 2025 à 103.000 euros en moyenne. En janvier 2026, 0,2 BTC a été vendu à 82.000 euros.
Étape 1 : ouvrez la carte sur votre tableau de bord 2026
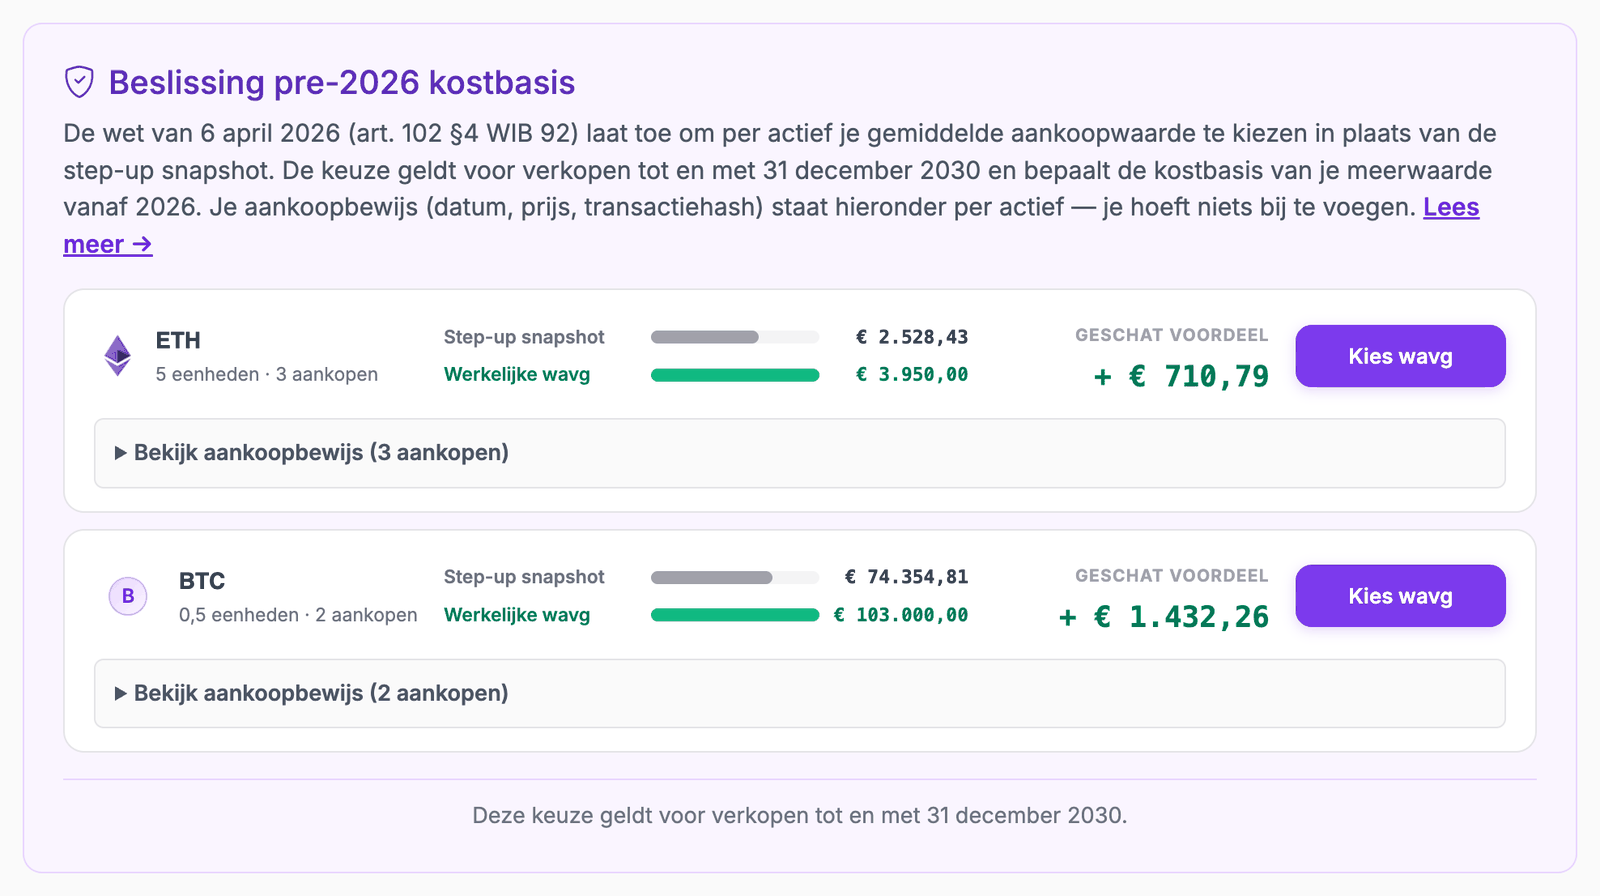
Si vous avez au moins un actif avec une moins-value latente, la carte Choix de la valeur d'acquisition avant 2026 apparaît sur votre récapitulatif annuel 2026. Elle indique combien d'actifs entrent en ligne de compte et l'avantage total estimé. Cliquez sur Voir et choisir.

Étape 2 : comparez les deux valeurs d'acquisition par actif
Pour chaque actif, vous voyez le snapshot du step-up (la valeur au 31/12/2025) à côté de votre moyenne pondérée réelle (le prix d'achat moyen de ce que vous déteniez alors). Seuls les actifs dont la moyenne pondérée réelle est plus élevée figurent dans cette liste. Les actifs qui étaient en plus-value à la date de référence n'apparaissent pas : pour eux, le snapshot est déjà la base la plus favorable.
L'avantage estimé correspond à 10% de votre moins-value latente totale : (moyenne pondérée réelle moins snapshot) × quantité × 10%. Pour les 0,5 BTC, cela donne (103.000 − 74.354,81) × 0,5 × 10% = 1.432,26 euros. Il s'agit d'un plafond. Ce que vous économisez réellement dépend du moment et du prix de votre vente (voir l'étape 4).
Étape 3 : vérifiez votre preuve d'achat
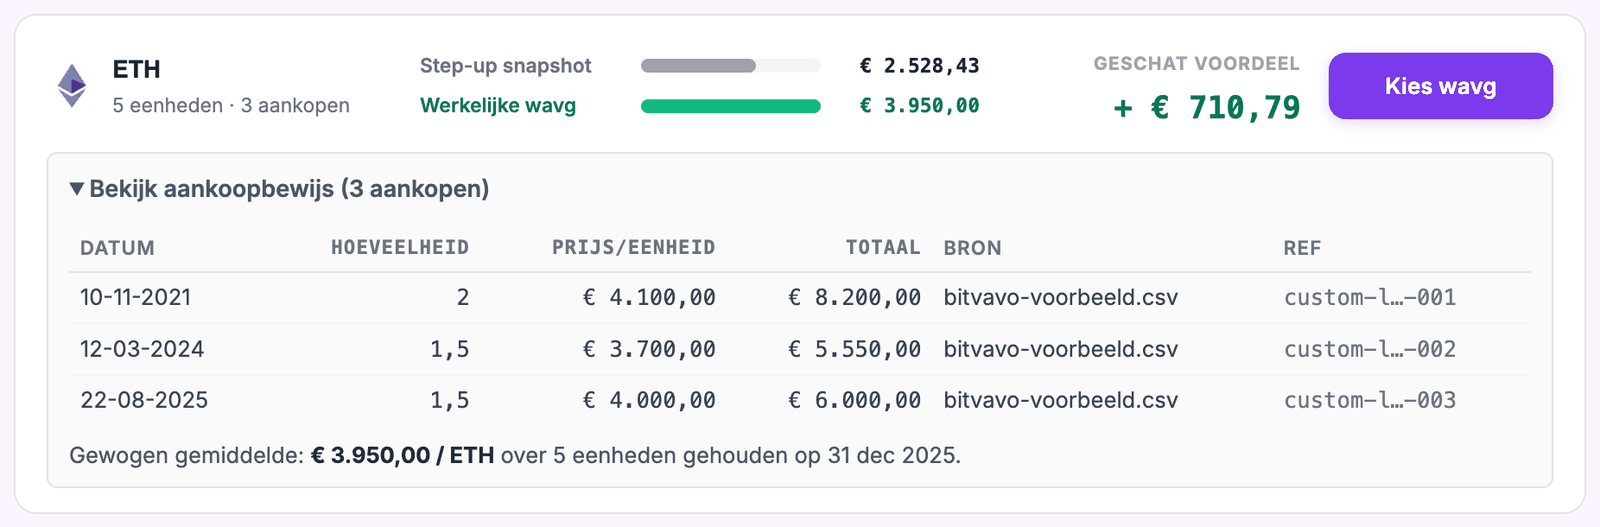
Sous chaque actif, dépliez Voir la preuve d'achat. Vous voyez chaque achat pris en compte dans la moyenne, avec la date, la quantité, le prix, le total, la source et la référence. C'est la preuve que vous devez pouvoir présenter si le fisc vous demande comment vous obtenez votre valeur d'acquisition. Comparez-la avec l'export de votre plateforme d'échange avant de faire votre choix.
Étape 4 : choisissez la moyenne et consultez l'effet
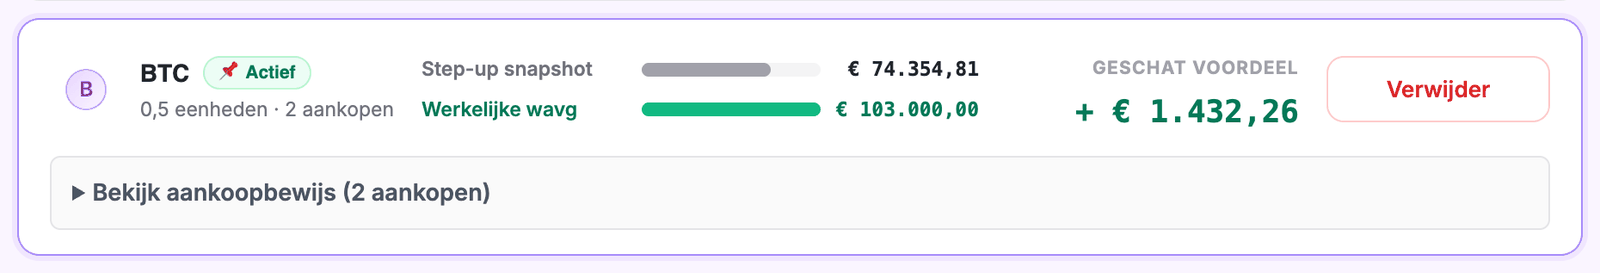
Cliquez sur Choisir la moyenne pour l'actif concerné. Cryptotax enregistre votre choix et recalcule immédiatement vos impôts. L'actif reçoit ensuite le label Actif. Avec Supprimer, vous remettez l'actif sur le snapshot du step-up.
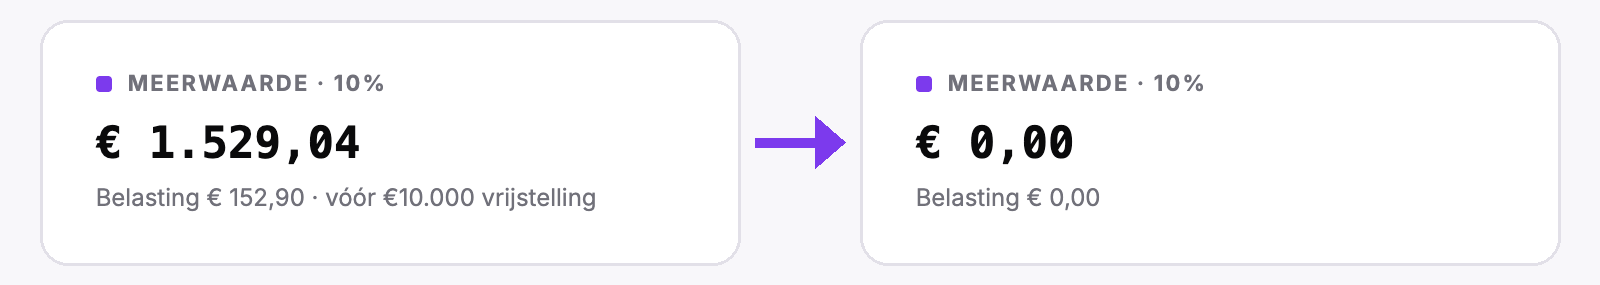
L'effet se voit sur votre tableau de bord 2026. Dans l'exemple, 0,2 BTC a été vendu à 82.000 euros. Sans choix, la base est la valeur au 31/12/2025 (74.354,81 euros), ce qui donne une plus-value de 1.529,04 euros. Avec le choix, la base est votre prix d'achat moyen de 103.000 euros. Comme le prix de vente se situe entre le snapshot et cette moyenne, la plus-value tombe à zéro au lieu de devenir une moins-value : c'est la garantie anti-perte évoquée plus haut.
Le choix s'applique par actif et pour les ventes jusqu'au 31 décembre 2030 inclus. Si vous vendez plus tard, Cryptotax calcule automatiquement avec la valeur au 31/12/2025.
Lancez une analyse gratuite pour voir, pour votre propre portefeuille, quels actifs entrent en ligne de compte et ce que le choix rapporte.
Questions fréquentes
Puis-je reporter ma moins-value latente sur les années suivantes ?
Non. L'option s'impute dans le calcul d'une plus-value sur une vente. Il ne naît pas de perte fiscale distincte qui pourrait être reportée. Concrètement : vous n'utilisez votre moins-value latente qu'au moment où vous vendez l'actif concerné, et uniquement jusqu'au 31 décembre 2030 inclus.
Et si je vends après 2030 ?
L'option expire alors et la valeur au snapshot du 31/12/2025 devient votre base obligatoire. La moins-value latente que vous auriez pu utiliser est perdue fiscalement. Si vous détenez des crypto qui valaient moins que leur prix d'achat au 31/12/2025, mieux vaut mettre en place à temps un plan de vente.
L'option s'applique-t-elle aussi aux stablecoins et aux tokens indexés sur l'EUR ?
Oui, les stablecoins sont des actifs financiers au sens de la loi. En pratique, la différence entre la valeur au snapshot et la valeur d'acquisition sera limitée (généralement quelques centimes par token), donc l'impact fiscal est négligeable. Demander l'option pour une position en stablecoins est possible administrativement, mais rarement utile.
Et si certains de mes lots sont en plus-value et d'autres en moins-value (plus-value latente et moins-value latente mélangées) ?
L'option se fait par actif, pas par lot. Vous calculez une seule valeur d'acquisition moyenne pour l'ensemble de votre position d'avant 2026 dans cet actif. Ce chiffre unique de moyenne pondérée, vous le comparez à la valeur au snapshot. Si la moyenne pondérée est plus élevée que le snapshot, il y a une moins-value latente nette et l'option peut être avantageuse. Si elle est plus basse (plus-value latente nette), l'option est défavorable et vous choisissez la base du snapshot.
Et pour les achats en DCA (dollar-cost averaging) étalés sur plusieurs années ?
Le DCA ne change rien à la mécanique : vous additionnez tous les prix d'achat d'avant 2026, vous divisez par la quantité d'avant 2026, et vous obtenez votre moyenne pondérée choisie. Tenez toutefois compte de la charge de la preuve : pour chaque tranche de DCA, vous devez pouvoir présenter une preuve d'achat (export de la plateforme, extrait bancaire pour un achat P2P, hash de transaction pour un achat on-chain).
En bref
- Moins-value latente = prix d'achat moins valeur au snapshot du 31/12/2025, non réalisée à la date de référence
- Selon l'art. 102 §4 CIR 92, vous pouvez choisir par actif le prix d'achat réel moyen comme base à la place de la valeur au snapshot
- Cette option n'est disponible que pour les ventes réalisées au plus tard le 31 décembre 2030
- Par actif, moyenne pondérée par dérogation à la règle FIFO ordinaire (pas de choix par lot)
- Aucune moins-value déductible issue de l'option : si vous vendez entre la valeur au 31/12/2025 et votre moyenne pondérée choisie, votre plus-value devient nulle ; si vous vendez sous la valeur au 31/12/2025, la base ordinaire du snapshot s'applique
- Charge de la preuve sur le contribuable : conservez les factures d'achat et le calcul de la moyenne pondérée par actif
- Dans Cryptotax, vous comparez les deux valeurs d'acquisition par actif et activez le choix en un clic via Choix de la valeur d'acquisition avant 2026
Calculez pour votre portefeuille si l'option pour moins-value latente est encore pertinente et quelle stratégie de vente offre le plus grand avantage fiscal.
À lire aussi : la taxe sur les plus-values crypto, la règle du step-up, déclarer ses pertes crypto, imputer les moins-values et l'opt-in / opt-out de la taxe sur les plus-values.
Sources :
- Projet de loi DOC 56 1244/001 - Loi du 6 avril 2026 introduisant un impôt sur les plus-values sur les actifs financiers
- Code des impôts sur les revenus 1992 (CIR 92), art. 90 et 102
- Moniteur belge, 21 avril 2026 (publication de la loi du 6 avril 2026)
Avertissement : Cet article est purement informatif et ne constitue pas un conseil fiscal individuel. L'application de l'exception pour moins-value latente exige un calcul correct de la moyenne pondérée par actif, une planification des ventes dans la fenêtre de 5 ans et des pièces justificatives en bonne et due forme. Consultez un fiscaliste belge agréé pour des dossiers concrets, ou demandez un ruling auprès du Service des Décisions Anticipées en matières fiscales (SDA).