Laatste update: oktober 2026 · Leestijd: 13 minuten Stel je hebt in 2021 twee bitcoin gekocht aan 60.000 euro per stuk, totaal 120.000 euro. Op 31 december 2025, het fotomoment van de nieuwe meerwaard…
Laatste update: oktober 2026 · Leestijd: 13 minuten
Stel je hebt in 2021 twee bitcoin gekocht aan 60.000 euro per stuk, totaal 120.000 euro. Op 31 december 2025, het fotomoment van de nieuwe meerwaardebelasting, staat BTC op 38.000 euro. Je portefeuille is dan op papier 76.000 euro waard, terwijl je 120.000 euro hebt betaald. Dat verschil van 44.000 euro is een latente verlies. Niet gerealiseerd, maar wel pijnlijk in je rekenmodel.
De wet van 6 april 2026 voorziet voor zo'n situatie een uitzondering. Onder strikte voorwaarden mag je bij verkoop kiezen voor je echte aankoopwaarde als basis, in plaats van de waarde op 31/12/2025. Dat reduceert je belastbare meerwaarde, maar enkel als je vóór 31 december 2030 verkoopt. Daarna verdwijnt de keuze.
Deze gids zet uit hoe het verrekenvenster precies werkt, wat het statutaire anker is, en illustreert met drie worked examples wat een typische crypto-belegger eraan heeft.
Wat is een latente verlies precies?
De Belgische meerwaardebelasting hanteert sinds 1 januari 2026 een step-up cost basis voor crypto die je al voor 2026 in bezit had: de marktwaarde op 31 december 2025 (het zogenaamde fotomoment) wordt je standaard kostprijs. Daardoor wordt enkel de meerwaarde na die datum belast aan 10%.
Maar wat als je actuele aankoopprijs hoger ligt dan die fotomoment-waarde? Dan zit er een latente verlies in je positie: het bedrag dat je papieren verlies bij fotomoment uitmaakt, namelijk (aankoopprijs minus snapshotwaarde) × hoeveelheid.
Het is een latent verlies omdat het pas zichtbaar wordt op het moment van realisatie (verkoop, swap, betaling). Tot dan staat het enkel op papier.
Statutair anker: art. 102 §4 WIB 92
De uitzondering is geregeld in artikel 102 §4 WIB 92, ingevoerd door de Wet van 6 april 2026 tot invoering van een belasting op meerwaarden op financiële activa (gepubliceerd Belgisch Staatsblad 21 april 2026). De relevante passage:
"In dat geval wordt, in afwijking van paragraaf 1, vierde lid, de meerwaarde berekend op basis van de gemiddelde aankoopwaarde per financieel actief dat door de belastingplichtige of zijn rechtsvoorganger werd aangehouden vóór 31 december 2025."
In gewone taal: op vraag van de belastingplichtige ("op verzoek van de belastingplichtige") mag de gemiddelde echte aankoopwaarde gebruikt worden in plaats van de gemiddelde snapshotwaarde, per financieel actief. Het is geen automatische verrekening, het is een per-asset keuze die je expliciet maakt.
De 5-jaar deadline: 31 december 2030
De wetgever heeft de keuze afgebakend in tijd. Art. 102 §4, laatste zin bepaalt dat de keuze enkel mogelijk is voor realisaties op of vóór 31 december 2030. Vanaf 1 januari 2031 vervalt de uitzondering en is de snapshotwaarde op 31/12/2025 verplicht voor wat resteert van je pre-2026 voorraad.
Schematisch:
| Verkoopdatum | Welke basis | Keuze mogelijk? |
|---|---|---|
| vóór 1 januari 2026 | oud regime (geen meerwaardebelasting op normaal beheer) | n.v.t. |
| 2026 t/m 2030 | snapshot 31/12/2025 (default) of echte aankoopwaarde (electie) | ja, per-asset |
| vanaf 1 januari 2031 | snapshot 31/12/2025 verplicht | nee |
De vijf jaar is niet onschuldig gekozen: het wettelijke ankerpunt is de standaard onderzoekstermijn van de fiscus. De wetgever heeft de keuzeperiode laten samenvallen met de periode waarin de belastingplichtige nog de bewijslast draagt voor de oorspronkelijke aankoop.
Hoe bereken je de electie (per-asset weighted-average)
Twee zaken om recht te houden: het is per asset (per token, niet per lot), en het is weighted-average (gemiddelde aankoopwaarde, niet FIFO).
Concreet, voor één asset:
- Som de aankoopprijzen van alle pre-2026 lots die je op 31/12/2025 nog in bezit had (in EUR, exclusief verkopen tussen aankoop en fotomoment)
- Deel door de pre-2026 hoeveelheid die je op 31/12/2025 in bezit had
- Resultaat = je geëlecteerde wavg voor dat asset
- Bij verkoop in 2026 t/m 2030: meerwaarde = verkoopprijs − (geëlecteerde wavg × verkochte hoeveelheid)
Zonder keuze geldt de gewone regel van art. 102 §1, vierde lid WIB 92: FIFO, wat je eerst kocht, wordt geacht eerst verkocht te zijn. Je pre-2026 voorraad krijgt dan één prijs, de waarde op 31/12/2025, en wordt als eerste blok verkocht. Binnen dat blok maakt de volgorde dus niets uit. Het gewogen gemiddelde van je echte aankoopprijzen gebruik je enkel als je de keuze van §4 activeert: dan wordt de meerwaarde, "in afwijking van" die FIFO-regel, berekend op de gemiddelde aankoopwaarde "per financieel actief".
Belangrijk: geen aftrekbaar verlies uit electie
De wet bevat een belangrijke no-loss guard. Art. 102 §4, vierde lid spreekt over "het positieve verschil": de electie kan een meerwaarde reduceren, maar kan geen aftrekbaar verlies creëren. In de praktijk geeft dat drie gevallen:
- Verkoopprijs boven je geëlecteerde wavg: de meerwaarde wordt berekend op je echte gemiddelde aankoopwaarde.
- Verkoopprijs tussen de waarde op 31/12/2025 en je geëlecteerde wavg: de meerwaarde wordt nul. Je betaalt niets, maar je krijgt ook geen aftrekbaar verlies.
- Verkoopprijs onder de waarde op 31/12/2025: de electie speelt niet. Je minderwaarde wordt berekend tegenover de waarde op 31/12/2025, net zoals zonder keuze.
De ratio: pre-2026 papieren verliezen mogen niet via de electie als nieuwe fiscale verliezen verschijnen. De wetgever wou enkel toelaten dat post-2026 winsten correcter berekend worden, niet dat oude verliezen voor het eerst aftrekbaar worden.
Drie worked examples
De koersen in de inleiding en in deze voorbeelden zijn fictief en gekozen om vlot te rekenen. De screenshots verderop tonen de echte waarden op 31/12/2025.
Voorbeeld 1: klein latent verlies, verkoop in 2027
Robin kocht in maart 2021 1 BTC aan 50.000 euro. Op 31/12/2025 staat BTC op 38.000 euro. Latent verlies = (50.000 − 38.000) = 12.000 euro. In juni 2027 verkoopt Robin de BTC voor 60.000 euro.
| Methode | Basis | Verkoop | Meerwaarde | Belasting (10%) |
|---|---|---|---|---|
| Default (snapshot) | 38.000 EUR | 60.000 EUR | 22.000 EUR | 2.200 EUR |
| Electie (echte aankoop) | 50.000 EUR | 60.000 EUR | 10.000 EUR | 1.000 EUR |
Voordeel van de electie: 1.200 euro minder belasting. Robin moet dit per asset aanvragen en de aankoopfactuur (Bitvavo-export uit 2021) bewaren als bewijs.
Voorbeeld 2: meerdere lots, gedeeltelijke verkoop in 2029
Iman heeft over 2021 en 2022 in vier tranches ETH gekocht. Op 31/12/2025 heeft hij 10 ETH in bezit.
| Aankoopdatum | Hoeveelheid | Aankoopprijs/ETH | Totaal |
|---|---|---|---|
| jan 2021 | 3 ETH | 1.500 EUR | 4.500 EUR |
| mei 2021 | 2 ETH | 3.200 EUR | 6.400 EUR |
| nov 2021 | 2 ETH | 4.000 EUR | 8.000 EUR |
| jul 2022 | 3 ETH | 1.800 EUR | 5.400 EUR |
| Totaal pre-2026 | 10 ETH | — | 24.300 EUR |
Geëlecteerde wavg = 24.300 / 10 = 2.430 EUR per ETH.
Op 31/12/2025 staat ETH op 2.000 EUR → snapshot wavg = 2.000 EUR per ETH. Het latent verlies bedraagt 430 EUR per ETH, of 4.300 EUR voor de volledige positie.
In maart 2029 verkoopt Iman 6 ETH voor 3.500 EUR per stuk (totaal 21.000 EUR).
| Methode | Basis (6 ETH) | Opbrengst | Meerwaarde | Belasting (10%) |
|---|---|---|---|---|
| Default (snapshot) | 12.000 EUR | 21.000 EUR | 9.000 EUR | 900 EUR |
| Electie (echte aankoop) | 14.580 EUR | 21.000 EUR | 6.420 EUR | 642 EUR |
Voordeel: 258 EUR. Voor de resterende 4 ETH blijft de electie bewaard zolang Iman die voor 1 januari 2031 verkoopt. Cumulatief over de hele pre-2026 voorraad loopt het verschil op tot 430 EUR per gerealiseerde ETH.
Let op de wettelijke 10.000 EUR jaarvrijstelling: de uiteindelijk belastbare meerwaarde wordt nog gereduceerd met die vrijstelling op je totaal cryptoresultaat.
Voorbeeld 3: verkoop in 2031, electie verlopen
Sara heeft 2 SOL gekocht in 2022 aan 150 EUR per stuk. Op 31/12/2025 staat SOL op 100 EUR. Ze verkoopt in februari 2031 aan 350 EUR per stuk.
| Methode | Beschikbaar? | Basis | Meerwaarde |
|---|---|---|---|
| Default (snapshot) | verplicht na 2030 | 200 EUR | 500 EUR |
| Electie (echte aankoop) | vervallen op 31/12/2030 | n.v.t. | n.v.t. |
De 100 EUR latent verlies dat Sara had kunnen verrekenen (50 EUR per SOL × 2) is definitief verloren door de verlate verkoop. Dit illustreert het belang van het 5-jaar verrekenvenster: wie zit met crypto die voor 2026 onder hun aankoopprijs staat, doet er goed aan een verkoopstrategie te plannen ruim voor de deadline van 31 december 2030.
Tax-on-web mechaniek
De meerwaardebelasting op crypto wordt aangegeven in Vak XIII (Diverse inkomsten) van Tax-on-web. De netto-meerwaarde, na toepassing van de jaarvrijstelling en eventuele electies, vult je in onder de specifieke crypto-rubriek die de FOD Financiën activeert vanaf aangiftejaar 2027 (inkomsten 2026).
Voor de electie zelf is er geen aparte code. Je vermeldt het netto belastbare bedrag na electie en houdt de onderliggende berekening klaar als bewijs (aankoopfacturen, fotomoment-waardering, wavg-berekening per asset). De FOD kan tot 7 jaar terug controleren of de electie correct is toegepast.
Praktische tip: documenteer de keuze in een Excel-overzicht of via je crypto-tool, en bewaar een PDF-snapshot van je portefeuille per 31/12/2025 (de step-up basis). Zie ook onze gids over de step-up regel voor crypto.
Zo activeer je de keuze in Cryptotax
Cryptotax berekent voor elk actief dat je op 31/12/2025 aanhield twee getallen: de waarde op het fotomoment (de standaard kostbasis) en het gewogen gemiddelde van je echte aankoopprijzen. Ligt dat gemiddelde hoger, dan zit er een latent verlies in je positie en kan de keuze je belasting verlagen.
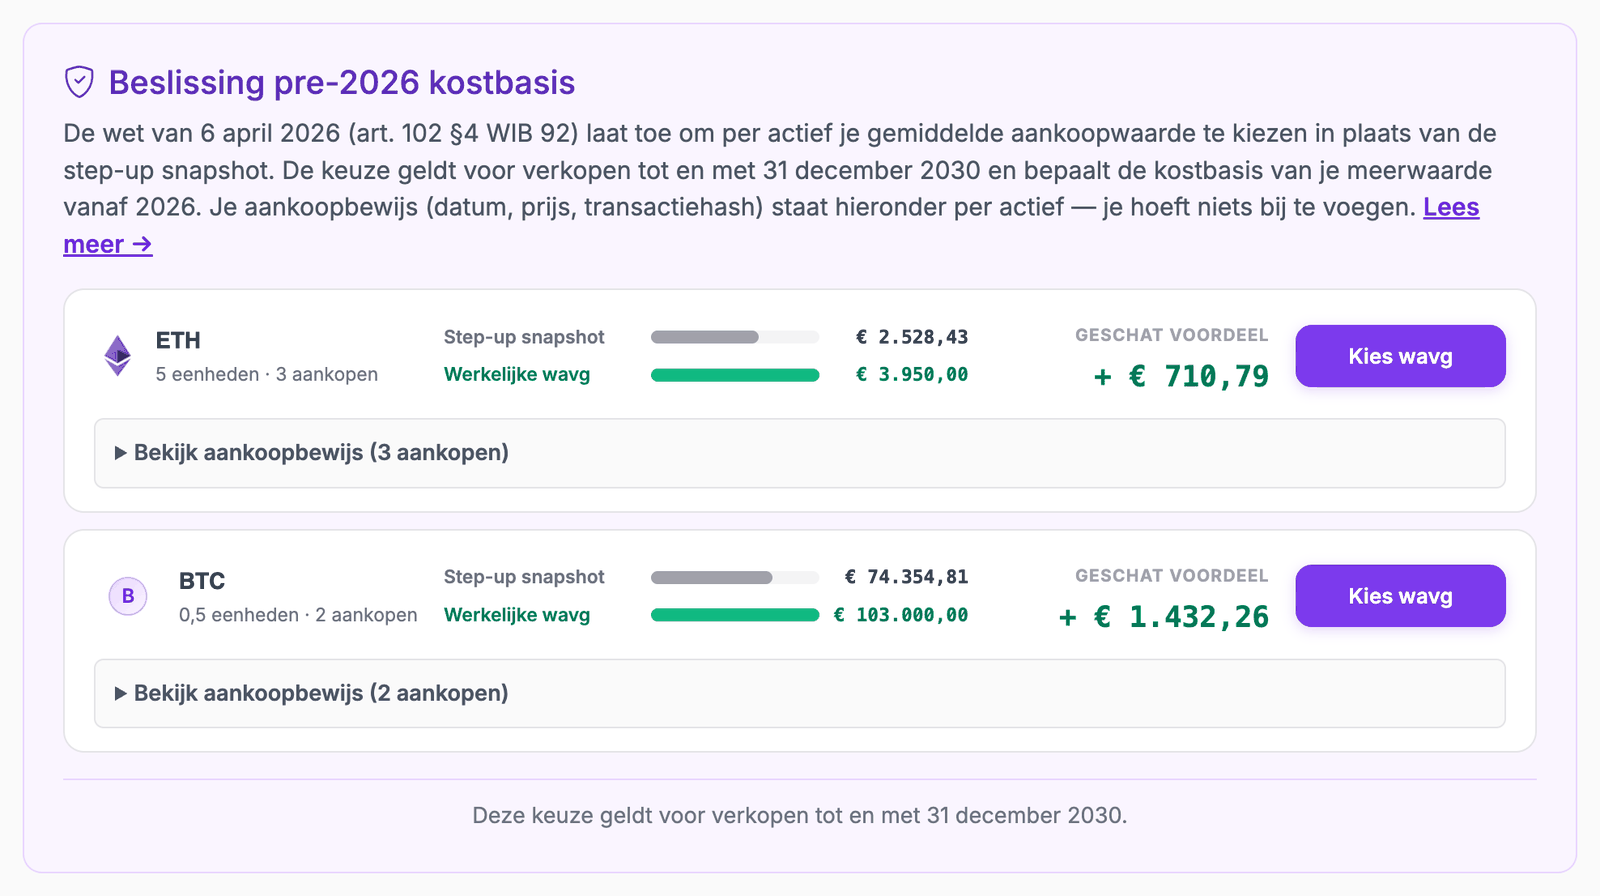
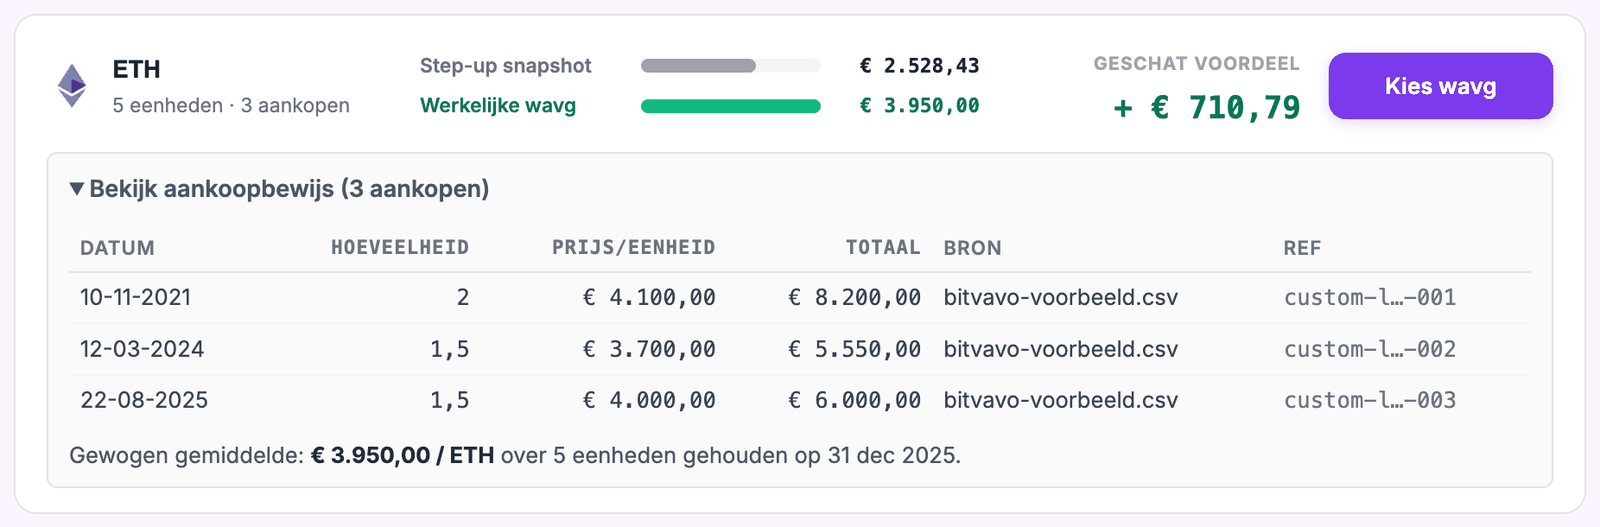
De screenshots hieronder komen uit een voorbeeldaccount met een Bitvavo-export: 5 ETH gekocht tussen 2021 en 2025 aan gemiddeld 3.950 euro, en 0,5 BTC gekocht eind 2024 en in oktober 2025 aan gemiddeld 103.000 euro. In januari 2026 werd 0,2 BTC verkocht aan 82.000 euro.
Stap 1: open de kaart op je dashboard van 2026
Heb je minstens één actief met een latent verlies, dan verschijnt op je jaaroverzicht van 2026 de kaart Beslissing pre-2026 kostbasis. Ze toont hoeveel activa in aanmerking komen en het geschatte totale voordeel. Klik op Bekijk & kies.

Stap 2: vergelijk per actief de twee kostbases
Per actief zie je de step-up snapshot (de waarde op 31/12/2025) naast je werkelijke wavg (de gemiddelde aankoopprijs van wat je toen bezat). Enkel activa waarvan de werkelijke wavg hoger ligt, staan in deze lijst. Activa die op het fotomoment in winst stonden, verschijnen niet: voor hen is de snapshot al de gunstigste basis.
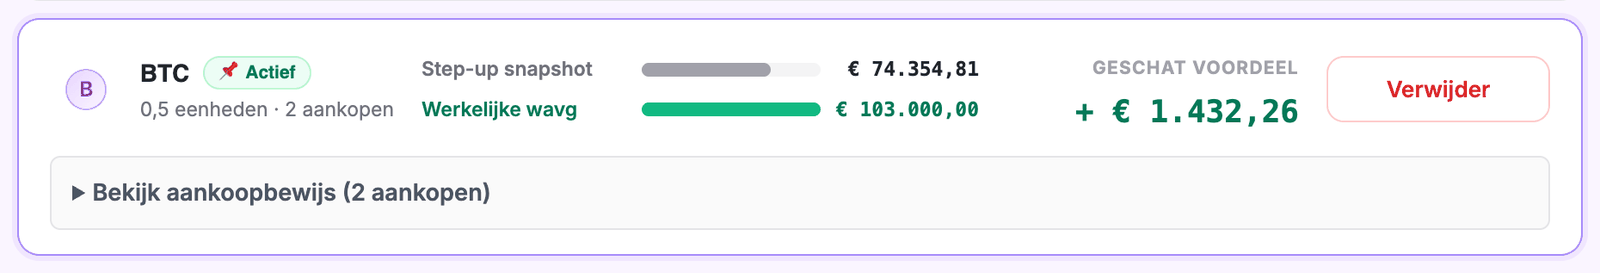
Het geschat voordeel is 10% van je volledige latente verlies: (werkelijke wavg min snapshot) × hoeveelheid × 10%. Voor de 0,5 BTC is dat (103.000 − 74.354,81) × 0,5 × 10% = 1.432,26 euro. Dat is een bovengrens. Wat je effectief bespaart, hangt af van wanneer en aan welke prijs je verkoopt (zie stap 4).
Stap 3: controleer je aankoopbewijs
Onder elk actief klap je Bekijk aankoopbewijs open. Je ziet elke aankoop die meetelt in het gemiddelde, met datum, hoeveelheid, prijs, totaal, bron en referentie. Dat is het bewijs dat je moet kunnen voorleggen als de fiscus vraagt hoe je aan je aankoopwaarde komt. Leg het naast je exchange-export voor je de keuze maakt.
Stap 4: kies wavg en bekijk het effect
Klik op Kies wavg bij het actief waarvoor je de keuze wil maken. Cryptotax bewaart je keuze en berekent je belastingen meteen opnieuw. Daarna krijgt het actief het label Actief. Met Verwijder zet je het actief terug op de step-up snapshot.
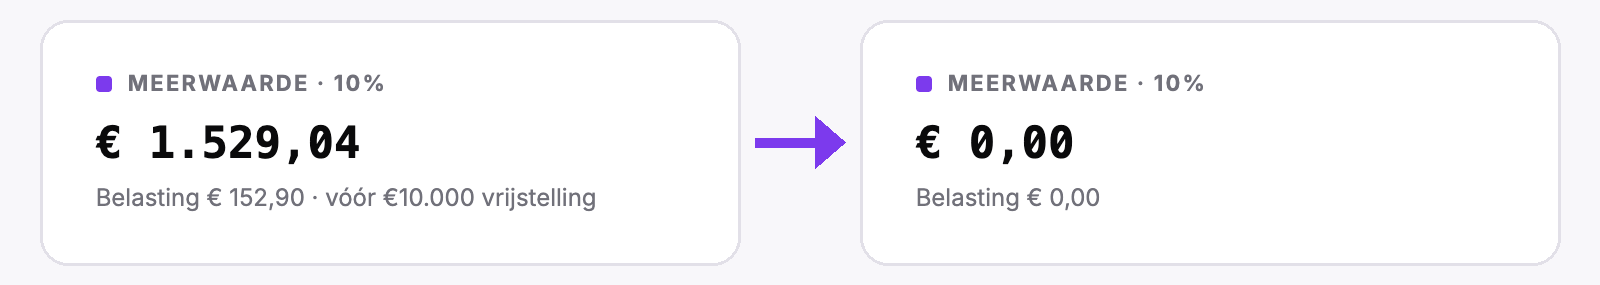
Het effect zie je op je dashboard van 2026. In het voorbeeld werd 0,2 BTC verkocht aan 82.000 euro. Zonder keuze is de basis de waarde op 31/12/2025 (74.354,81 euro), goed voor een meerwaarde van 1.529,04 euro. Met de keuze is de basis je gemiddelde aankoopprijs van 103.000 euro. Omdat de verkoopprijs tussen de snapshot en dat gemiddelde ligt, zakt de meerwaarde naar nul in plaats van een verlies te worden: de no-loss guard van hierboven.
De keuze geldt per actief en voor verkopen tot en met 31 december 2030. Verkoop je later, dan rekent Cryptotax automatisch met de waarde op 31/12/2025.
Start een gratis scan om voor je eigen portefeuille te zien welke activa in aanmerking komen en wat de keuze oplevert.
Veelgestelde vragen
Kan ik mijn latent verlies overdragen naar volgende jaren?
Nee. De electie verrekent binnen de berekening van een meerwaarde op een verkoop. Er ontstaat geen apart fiscaal verlies dat overgedragen kan worden. Concreet: je gebruikt je latent verlies enkel op het moment dat je de betreffende asset verkoopt, en enkel tot en met 31 december 2030.
Wat als ik na 2030 verkoop?
Dan vervalt de electie en is de snapshotwaarde van 31/12/2025 je verplichte basis. Het latent verlies dat je had kunnen benutten, gaat fiscaal verloren. Wie zit met crypto die op 31/12/2025 onder de aankoopprijs stond, doet er goed aan tijdig een verkoopplan op te zetten.
Geldt de electie ook voor stablecoins en EUR-gepegde tokens?
Ja, stablecoins zijn financiële activa in de zin van de wet. In de praktijk zal het verschil tussen snapshotwaarde en aankoopwaarde beperkt zijn (typisch enkele eurocent per token), dus de fiscale impact is verwaarloosbaar. De electie aanvragen voor een stablecoin-positie is administratief mogelijk maar zelden de moeite waard.
Wat als sommige van mijn lots winst hebben en andere verlies (latente winst en latent verlies door elkaar)?
De electie is per-asset, niet per-lot. Je rekent één gemiddelde aankoopwaarde uit voor je volledige pre-2026 positie in dat asset. Dat ene wavg-getal vergelijk je met de snapshotwaarde. Als de wavg hoger is dan de snapshot is er een netto latent verlies en kan de electie voordelig zijn. Als de wavg lager is (netto latente winst), is de electie nadelig en kies je voor de snapshotbasis.
Wat met DCA-aankopen (dollar-cost averaging) over meerdere jaren?
DCA verandert niets aan de mechaniek: je telt alle pre-2026 aankoopprijzen op, deelt door de pre-2026 hoeveelheid, en je hebt je geëlecteerde wavg. Houd wel rekening met de bewijslast: voor elk DCA-tranche moet je een aankoopbewijs kunnen voorleggen (exchange-export, bankafschrift bij P2P, transactie-hash bij on-chain aankoop).
Kort samengevat
- Latent verlies = aankoopprijs minus snapshotwaarde op 31/12/2025, ongerealiseerd op het fotomoment
- Onder art. 102 §4 WIB 92 mag je per asset kiezen voor de gemiddelde echte aankoopprijs als basis i.p.v. de snapshotwaarde
- Deze electie is enkel beschikbaar voor verkopen op of vóór 31 december 2030
- Per asset, weighted-average in afwijking van de gewone FIFO-regel (geen per-lot keuze)
- Geen aftrekbaar verlies uit de electie: verkoop je tussen de waarde op 31/12/2025 en je geëlecteerde wavg, dan wordt je meerwaarde nul; verkoop je onder de waarde op 31/12/2025, dan geldt de gewone snapshotbasis
- Bewijslast op de belastingplichtige: aankoopfacturen en wavg-berekening per asset bewaren
- In Cryptotax vergelijk je per actief beide kostbases en activeer je de keuze met één klik via Beslissing pre-2026 kostbasis
Bereken voor jouw portefeuille of de latente-verlies-electie nog speelt en welke verkoopstrategie het meeste fiscaal voordeel biedt.
Lees ook: de meerwaardebelasting op crypto, de step-up regel, crypto-verliezen aangeven, minderwaarden verrekenen en opt-in / opt-out van de meerwaardebelasting.
Bronnen:
- Wet van 6 april 2026 tot invoering van een belasting op meerwaarden op financiële activa (BS 21 april 2026)
- Wetboek van de Inkomstenbelastingen 1992 (WIB 92), art. 90 en 102
- Belgisch Staatsblad, 21 april 2026 (publicatie wet 6 april 2026)
Disclaimer: Dit artikel is louter informatief en geen individueel fiscaal advies. De toepassing van de latente-verlies-uitzondering vereist een correcte wavg-berekening per asset, een verkoopplanning binnen het 5-jaar venster, en deugdelijke bewijsstukken. Raadpleeg een erkend Belgisch fiscalist voor concrete dossiers, of vraag een ruling bij de Dienst Voorafgaande Beslissingen.